FIREについて調べていると、
「4%ルールなら資産は減らない」
「年平均7%で運用できれば大丈夫」
という話をよく目にする。
もちろんそれらは間違いではない。
実際、自分も資産形成中はそういった考え方を参考にしてきた。
ただ、FIREを目指す人が知っておくべき重要なリスクがある。
それが、
シーケンス・オブ・リターン・リスク(Sequence of Returns Risk)や。
日本語では「リターンの順序リスク」と呼ばれている。
少し難しそうな言葉やけど、FIRE後の資産寿命に大きな影響を与える考え方なので知っておいて損はないと思う。
シーケンス・オブ・リターン・リスクとは?
簡単に言うと、
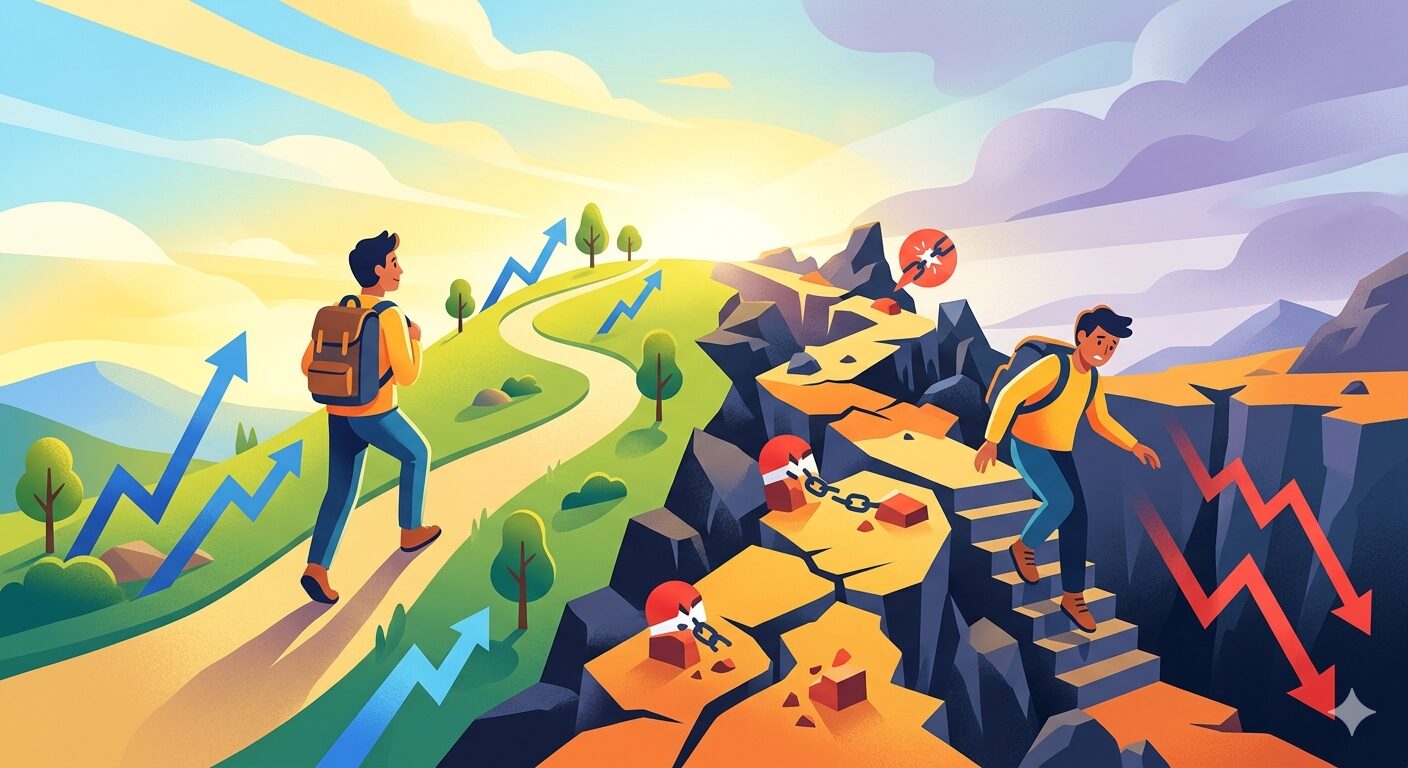
同じ平均リターンでも、暴落が来る順番によって将来の資産額が大きく変わるリスク
のことや。
多くの人は、
「平均年利7%」
という数字だけを見る。
でも実際には、
その7%がどんな順番で訪れるかも重要になる。
特にFIRE後はその影響が大きい。
同じ平均リターンでも結果は大きく変わる
例えば、
FIRE時点で1億円持っているAさんとBさんがいたとする。
2人とも年間400万円ずつ取り崩して生活する。
そして5年間の平均リターンも同じとする。
違うのは暴落のタイミングだけや。
Aさん(FIRE直後に暴落)
| 年 | リターン | 年末資産 | 400万円取り崩し後 |
|---|---|---|---|
| FIRE時 | – | 1億円 | – |
| 1年目 | -30% | 7000万円 | 6600万円 |
| 2年目 | +15% | 7590万円 | 7190万円 |
| 3年目 | +10% | 7909万円 | 7509万円 |
| 4年目 | +20% | 9011万円 | 8611万円 |
| 5年目 | +15% | 9903万円 | 9503万円 |
Bさん(最初は好調)
| 年 | リターン | 年末資産 | 400万円取り崩し後 |
|---|---|---|---|
| FIRE時 | – | 1億円 | – |
| 1年目 | +15% | 1億1500万円 | 1億1100万円 |
| 2年目 | +10% | 1億2210万円 | 1億1810万円 |
| 3年目 | +20% | 1億4172万円 | 1億3772万円 |
| 4年目 | +15% | 1億5838万円 | 1億5438万円 |
| 5年目 | -30% | 1億0807万円 | 1億0407万円 |
5年後の資産額はどうなったか。
Aさん
9503万円
Bさん
1億0407万円
同じ取り崩し額。
同じ平均リターン。
それなのに資産額は約900万円Bさんの方が多い。
これがシーケンス・オブ・リターン・リスクや。
なぜこんな差が生まれるのか?
資産形成中なら、
暴落はむしろ歓迎されることもある。
安く買えるからや。
自分も資産形成中はそう考えていた。
でもFIRE後は話が変わる。
生活費を捻出するために資産を取り崩す必要があるからや。
FIRE後は資産を取り崩しながら生活する
例えば、
1億円が暴落で7000万円になったとする。
その状態でも生活費は必要や。
年間400万円取り崩すなら、
7000万円
↓
6600万円
になる。
さらに翌年も取り崩す。
すると回復前に元本そのものが減っていく。
そして、
元本が小さくなれば回復力も弱くなる。
これが怖いところや。
本当に怖いのは暴落ではなく「暴落後の取り崩し」
シーケンス・オブ・リターン・リスクで重要なのは、
暴落そのものではない。
暴落した状態で生活費を取り崩し続けることや。
例えば、
7000万円の利益5%と、
1億円の利益5%では、
回復速度が違う。
FIRE直後に大きな下落が来ると、
その後の人生に長く影響を残す可能性がある。
4%ルールは間違っているのか?
4%ルールについて詳しく知りたい人はこっちで詳しく解説したで。
ここで誤解してほしくない。
4%ルール自体は非常に優秀な考え方や。
有名なトリニティスタディでは、
30年間資産が枯渇しなかった確率は95%以上とされている。
つまり、
「FIRE直後に暴落したら即終了」
という話ではない。
自分もそうは思っていない。
ではなぜ順序リスクが重要なのか?
4%ルールは、
成功率95%という考え方や。
100%ではない。
そして失敗したケースを分析すると、
FIRE初期に大きな暴落が来ていることが多い。
つまり、
平均リターンだけではなく、
リターンの順番も重要ということや。
FIREを目指す人は何に気をつけるべきか?
FIRE資金をギリギリで計算しない
必要資産2億円なら、
できれば2億円ぴったりではなく余裕を持ちたい。
順序リスクを考えると安全域は大切や。
支出を柔軟に調整できるようにする
暴落時は旅行を減らす。
大きな買い物を延期する。
そうすることで、取り崩し率を3.5%や3%に減らす。
こういった柔軟性があるだけで資産寿命は伸びる。
現金をある程度持つ
生活費数年分を現金で持つ考え方もある。
暴落時に株を売らなくて済むからや。
必要なら働ける状態を残す
完全リタイアにこだわらない。
少し収入を得られる環境があるだけで安心感は大きく違う。
私がFIRE後も資産形成を続けている理由
自分は2025年にFIREした。
資産は約3億円。
でも、
「もう資産形成は終わり」
とは考えていない。
なぜなら将来の相場なんて誰にも分からないからや。
シーケンス・オブ・リターン・リスクも完全には避けられない。
だから今でも投資を続けているし、資産形成も続けている。
まとめ
シーケンス・オブ・リターン・リスクとは、
同じ平均リターンでも暴落のタイミングによって資産寿命が変わるリスクのことや。
資産形成中はあまり気にならない。
でもFIRE後は生活費を取り崩すため影響が大きくなる。
だから、
「平均年利7%だから安心」
ではなく、
「FIRE直後に暴落したらどうするか」
まで考えておくことが大切やと思う。
FIREは資産額だけで決まるものではない。
暴落への備えや生活の柔軟性も含めて考えることが、本当の意味でのFIRE準備なんやと思う。
正直、自分は3億円でFIREしたけど、この順序リスクを知っているからこそ資産形成をやめていない。
FIRE直後に大暴落が来ても慌てないだけの余裕を持ちたいし、資産を取り崩すだけの人生にもしたくない。
FIREはゴールではなく、その後も続く長い人生のスタートやと思っている。